東住吉区で不動産購入を検討中の方へ!つなぎ融資で土地代金を無理なく支払う方法
注文住宅を建てるとき、悩みやすいのが土地代金の支払いと住宅ローン実行のタイミングです。
土地の売買契約や決済は、建物が完成するよりも前にやってくるため、この期間の資金ギャップに不安を感じている方も多いのではないでしょうか。
とくに東住吉区で不動産購入を検討している方の中には、自己資金だけで土地代金を用意するのは難しいが、将来的には住宅ローンで返済していきたいというケースも少なくありません。
そこで役立つのが、土地代金などを一時的にカバーするつなぎ融資です。
本記事では、東住吉区で注文住宅を建てる際の資金の流れとともに、つなぎ融資の仕組みや条件、検討時のポイントをわかりやすく解説します。
資金計画の全体像をつかみ、安心して一歩を踏み出すための参考にしてください。
東住吉区で注文住宅を建てる資金の流れ
東住吉区で注文住宅を建てる場合、まず土地探しと資金計画の検討を並行して進めることが一般的です。
土地の売買契約を締結した後、一定期間内に土地代金の決済日が訪れ、その後に建物の請負契約や確認申請、着工へと進みます。
建物工事が進行すると、上棟前後で中間金の支払いが生じ、完成・引き渡し時に残代金を支払う流れが多く見られます。
このように、土地取得から建物完成までの間に複数回の支払い時期が設定される点が特徴です。
注文住宅では、土地代金・着工金・中間金・最終金など、工事の進捗に応じて分割で支払う「出来高払い」が広く行われています。
一般的には、土地引き渡し時に土地代金の多くを支払い、その後、着工時に工事代金の一部、中間金として工事進捗時にさらに一部、完成・引き渡し時に残代金を支払う形です。
住宅金融支援機構の資料でも、注文住宅の資金計画では土地代金と建築代金の支払い時期を整理したうえで、自己資金と借入金の配分を検討する必要があるとされています。
この支払いスケジュールを事前に把握しておくことが、東住吉区で無理のない資金計画を立てるための前提になります。
一方で、多くの住宅ローンは建物が完成し、所有権移転や抵当権設定が可能になってから融資が実行される商品が多いと案内されています。
そのため、土地代金の決済や着工金・中間金など、建物完成前に必要となる支払いと、住宅ローンの実行時期との間にずれが生じることがあります。
このずれによって、手元資金だけでは一時的に支払いが難しくなる状態が「資金ギャップ」と呼ばれ、自己資金やつなぎ融資、分割融資などで補う必要が出てきます。
東住吉区で注文住宅を検討する際も、この資金ギャップを見越して、早い段階から金融機関の融資条件や実行時期を確認しておくことが大切です。
| 段階 | 主な支払い内容 | 資金面の注意点 |
|---|---|---|
| 土地契約・決済 | 土地代金の支払い | 自己資金か先行融資の準備 |
| 建物着工時 | 工事請負代金の着工金 | 住宅ローン前の資金確保 |
| 工事中間時 | 工事請負代金の中間金 | 資金ギャップの発生可能性 |
| 完成・引き渡し | 建物代金の最終金 | 住宅ローン実行と同時決済 |
東住吉区の不動産購入で使うつなぎ融資とは
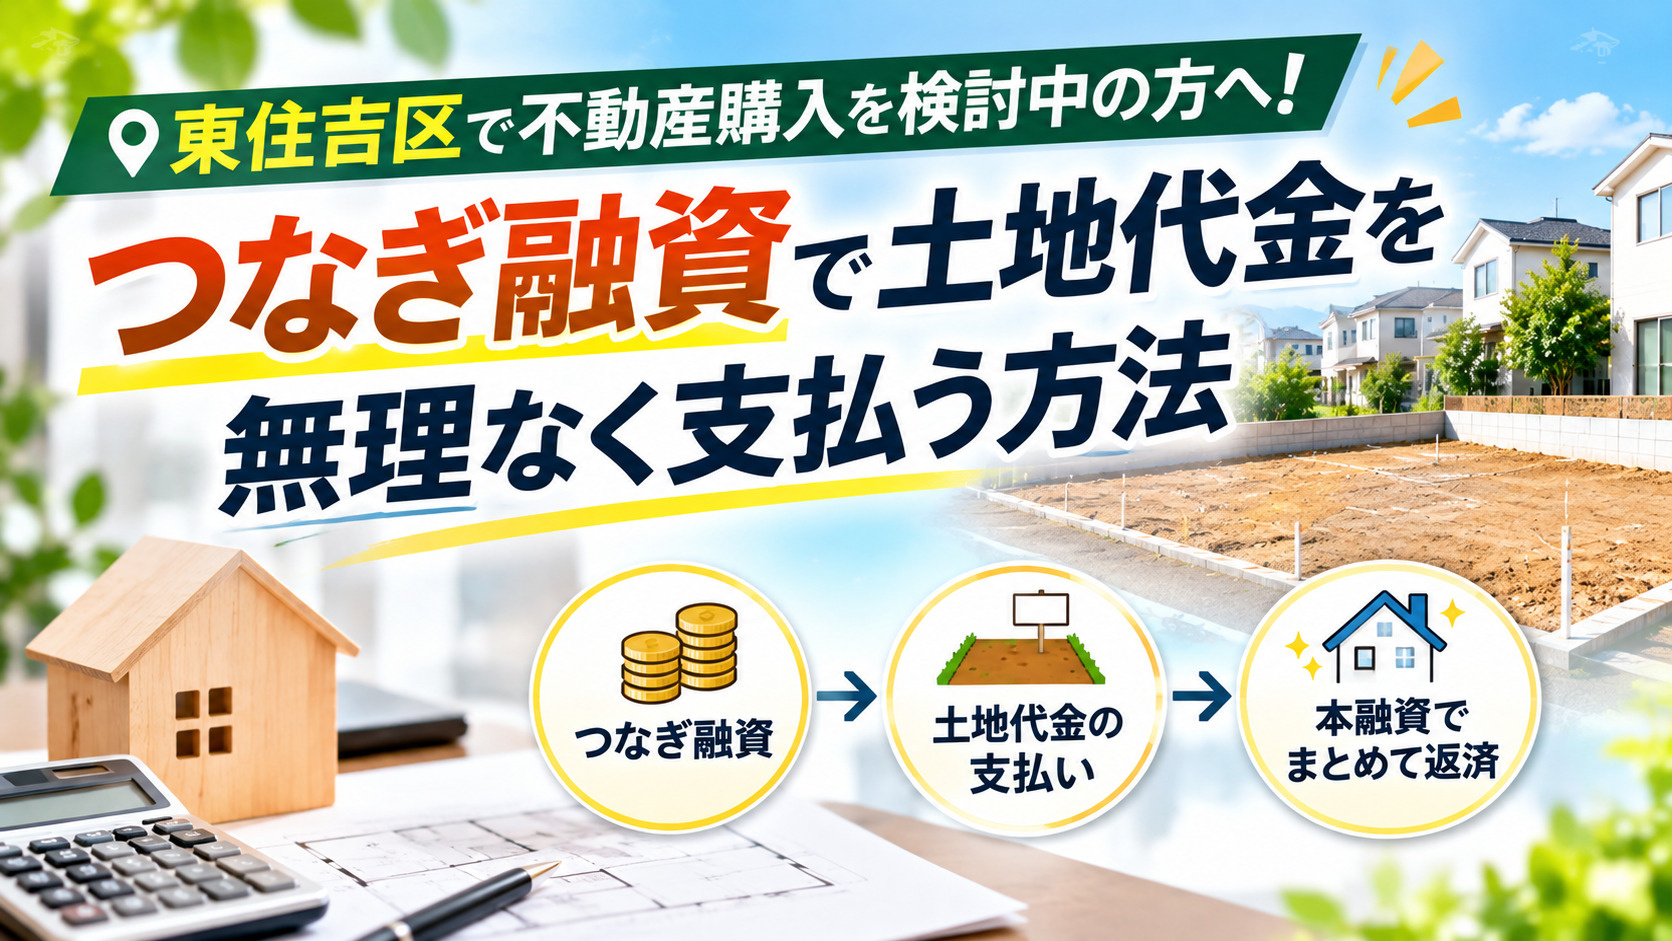
つなぎ融資は、注文住宅の建築中に必要となる土地代金や着工金などを、一時的に金融機関が立て替える仕組みの融資です。
住宅ローンは建物完成後の引き渡し時に実行されるのが一般的なため、それまでに発生する支払いと住宅ローン実行時期との間に時間差が生じます。
この時間差を埋めるために活用されるのがつなぎ融資であり、最終的には住宅ローンの実行資金で一括返済される流れが多いです。
つなぎ融資期間中は利息のみを支払う商品が多く、住宅ローンとは別枠で契約する点が特徴です。
東住吉区で注文住宅を建てる場合も、土地代金の支払いを先に求められることが多く、自己資金だけでは対応できないときにつなぎ融資が役立ちます。
つなぎ融資では、土地売買契約に基づく決済資金として土地代金を立て替え、その後の着工金や中間金、竣工金などを段階的に融資する商品も見られます。
建物が完成して住宅ローンが実行されると、その資金でつなぎ融資の元金をまとめて返済し、以後は住宅ローンのみを返済していく形になります。
つまり、土地取得から建物完成までのつなぎ役を担うのが、この融資の大きな役割です。
つなぎ融資とよく比較されるのが、住宅ローンの総額を複数回に分けて受け取る分割融資や、自己資金で土地代金などを支払う方法です。
分割融資は、住宅ローンの枠内で土地代金や着工金などを順次実行してもらう仕組みであり、金融機関によってはつなぎ融資を使わずに対応できる場合があります。
一方、自己資金で賄う場合は利息負担を抑えられますが、手元資金が大きく減るため、その後の建築費や予備費に影響が出ないか慎重な検討が必要です。
どの方法を選ぶにしても、金融機関によって取り扱いの有無や条件が異なるため、早い段階で仕組みと費用を比較し、資金計画全体の中で位置付けを確認しておくことが大切です。
| 資金調達方法 | 主な特徴 | 注意したい点 |
|---|---|---|
| つなぎ融資 | 完成前支払いを一時立替 | 住宅ローンとは別利息負担 |
| 分割融資 | 住宅ローンを数回に分割実行 | 取扱い金融機関が限定的 |
| 自己資金対応 | 利息負担を抑えた支払い | 手元資金減少と予備費不足 |
土地代金をカバーするつなぎ融資の条件と費用
つなぎ融資を利用するためには、まず住宅ローンの事前審査または本審査で一定の承認を得ていることが一般的な条件とされています。
加えて、年齢や年収、勤続年数などについて、各金融機関が定める基準を満たす必要があります。
審査書類としては、本人確認書類や収入を証明する資料のほか、土地売買契約書や建築工事請負契約書など、資金使途を確認できる書類の提出が求められます。
このほか、建築確認申請に関する書類や検査機関の通知書などを追加で提出するよう求められる場合もあります。
つなぎ融資にかかる主な費用としては、金利、融資事務手数料、印紙税などが挙げられます。
金利は住宅ローンより高めに設定されることが多く、年率で数%台となる商品もみられます。
また、融資事務手数料として定額の数十万円程度が必要となる商品や、借入金額に一定の割合を乗じて算出する商品があります。
返済方式としては、住宅ローン実行時に元金と利息を一括で返済する形が一般的であり、その時点までの利息負担が総コストとなります。
注文住宅の資金計画では、土地代金をまかなうつなぎ融資の費用も、不動産購入予算の一部としてあらかじめ見込んでおくことが大切です。
具体的には、土地代金と建物本体価格だけでなく、つなぎ融資の利息や事務手数料、契約書に貼付する印紙税などを合計し、自己資金と住宅ローン借入額の配分を検討します。
さらに、つなぎ融資の利用期間が長くなるほど利息負担が増えるため、土地の決済日から建物完成、住宅ローン実行までのスケジュールを意識しておくことも重要です。
こうした費用を含めた総額を把握しておくことで、実際の支出が予定を上回るリスクを抑えやすくなります。
| 確認したい項目 | 主な内容 | 予算への反映方法 |
|---|---|---|
| つなぎ融資の審査条件 | 年齢・年収・勤続年数 | 住宅ローン条件と合わせ確認 |
| 必要書類の内容 | 契約書類・確認通知書等 | 早めに準備し審査遅延防止 |
| 金利と手数料 | 年利と事務手数料額 | 利息総額を概算し予算計上 |
| 利用期間の長さ | 土地決済からローン実行 | 期間に応じ利息増減を試算 |
東住吉区でつなぎ融資を検討する際の実務ポイント
つなぎ融資を活用する際は、まず土地売買契約の日程と決済日、建築工事の着工日・上棟日・引き渡し日を整理することが大切です。
土地代金の支払いから建物の完成までに複数回の資金需要が発生するため、それぞれの支払期日に合わせてつなぎ融資の実行日を調整する必要があります。
その際、工事の進捗により請負代金の支払時期が前後することもあるため、契約時点で工事会社から詳細な工程表と請求スケジュールを受け取り、金融機関への提出用として準備しておくと安心です。
こうした日程調整を早めに行うことで、資金不足による決済遅延を防ぎやすくなります。
つなぎ融資を利用する場合、多くの金融機関では住宅ローン本審査の承認を前提として、つなぎ融資の審査を行うしくみになっています。
そのため、土地の売買契約前後の早い段階で住宅ローンの事前審査を済ませ、本審査とつなぎ融資の申込時期を担当者と具体的に確認しておくことが重要です。
一般的には、本審査の申込と同時期か、その直後に必要なつなぎ融資の金額・実行回数・実行予定日を固めていきます。
また、審査に必要な設計図書や見積書、請負契約書などは、不備があると審査が長引くため、建築会社とも連携しながら早めに準備しておくことが望ましいです。
東住吉区では、行政と金融機関が空家等対策や地域の安心安全に関する連携協定を結び、住環境の維持向上に取り組んでいます。
こうした地域の動きも踏まえながら、つなぎ融資の検討にあたっては、単に金利や手数料だけでなく、長期の住宅ローンを含めた総返済額や家計全体のバランスを確認することが大切です。
具体的な資金計画については、住宅金融支援機構の返済シミュレーションなどを参考にしつつ、相談窓口や金融機関、税務の専門家などに早めに相談することで、自分に合った借入方法や返済期間を検討しやすくなります。
注文住宅の計画段階から、将来の修繕費や教育費も含めた収支を整理しておくと、安心して住まいづくりを進めることができます。
| 確認する日程 | 主な確認内容 | 相談先の例 |
|---|---|---|
| 土地契約日と決済日 | 手付金額と土地代金支払期日 | 不動産会社・金融機関 |
| 建築工事スケジュール | 着工日と中間金支払時期 | 建築会社・設計事務所 |
| 融資申込と実行日 | 本審査時期とつなぎ実行日 | 金融機関相談窓口 |
まとめ
注文住宅の資金計画では、土地代金と建物代金の支払いタイミングと、住宅ローン実行時期のズレを事前に整理することが大切です。
つなぎ融資を上手に活用すれば、土地代金を先行して支払いながら、自己資金を温存しつつ建築を進めることも可能です。
一方で、金利や手数料など目に見えにくいコストも発生するため、総予算に必ず織り込んで検討しましょう。
当社では、土地探しから住宅ローン・つなぎ融資の相談まで一括サポートを行っています。
「うちの場合はいくらまで借りても大丈夫か」を一緒に整理しますので、まずはお気軽にお問い合わせください。